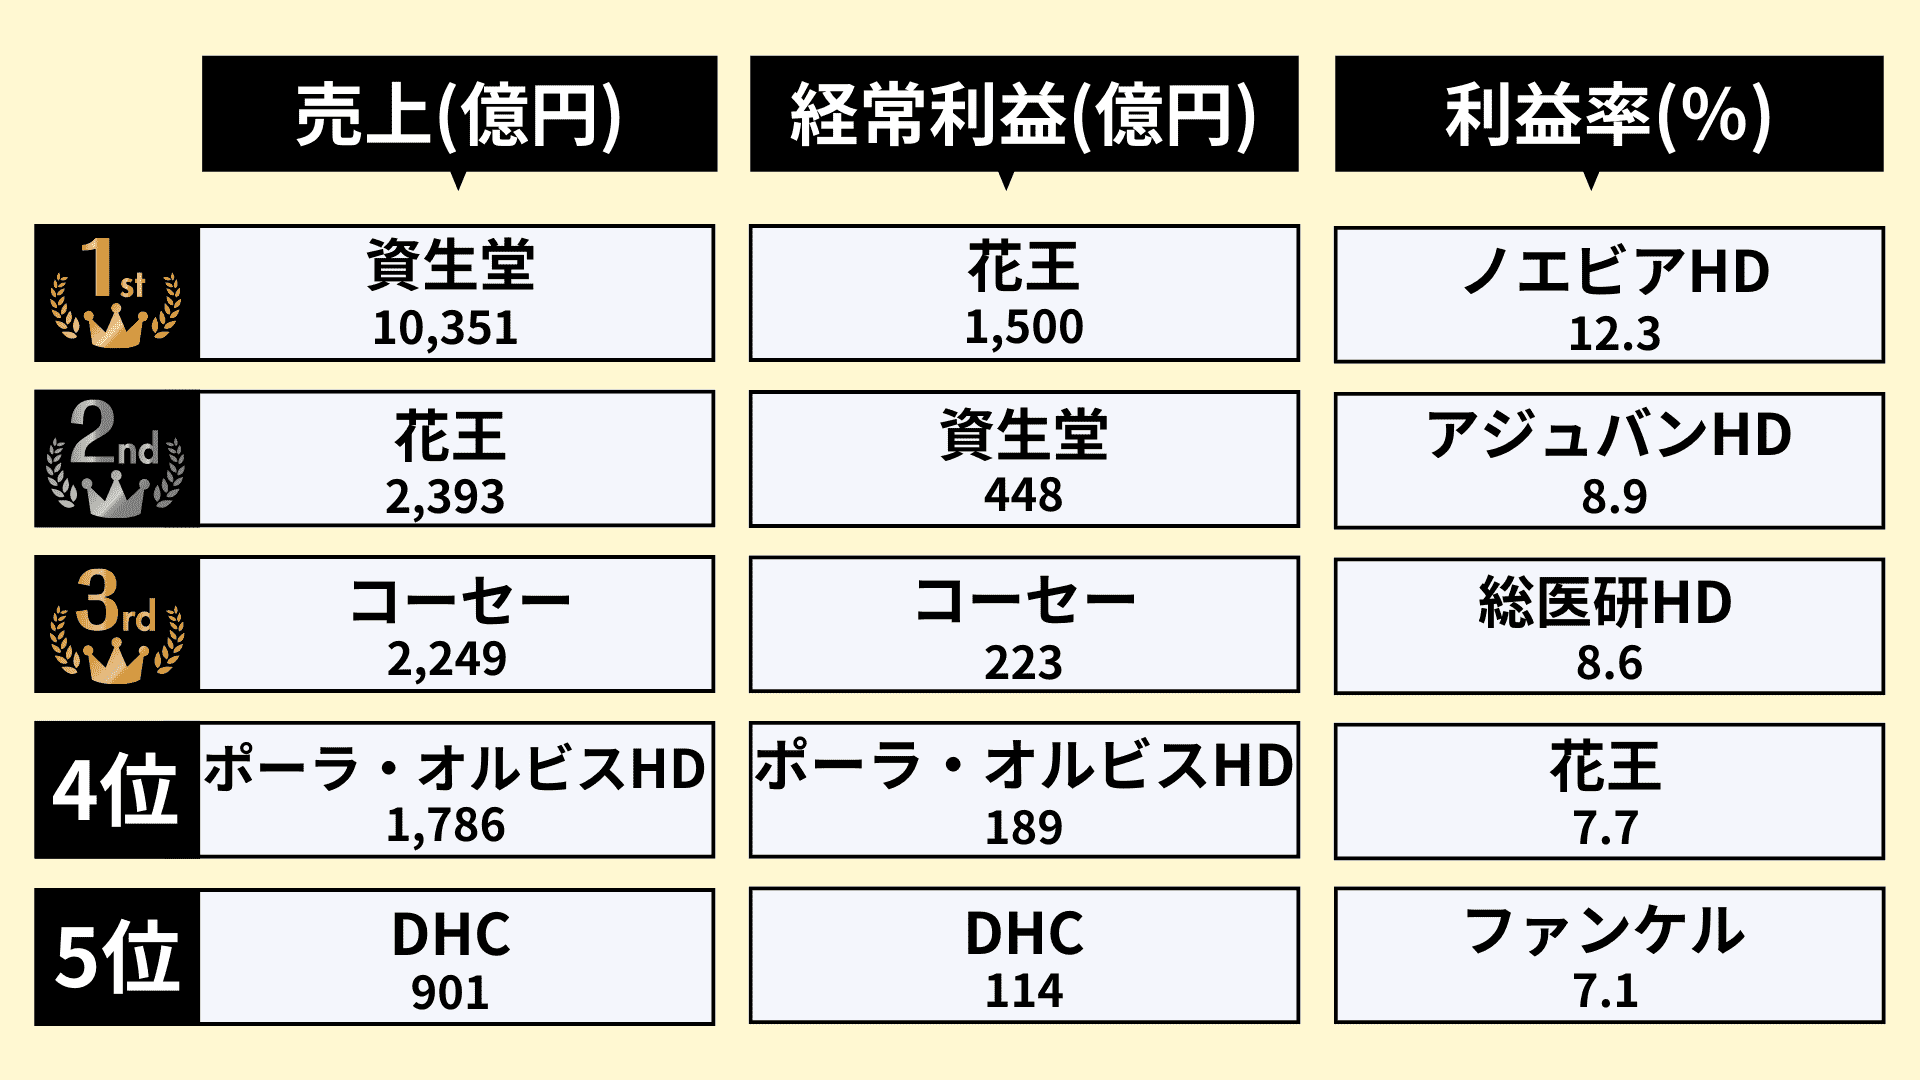
かつてない地殻変動に見舞われている日本の化粧品市場。インバウンド特需の構造変化や中国市場の減速、欧米・東南アジアへのシフト、さらにはD2Cブランドの急増と「成分重視」を掲げる消費者の台頭により、長年盤石とされてきた業界序列は劇的な再編期を迎えています。
本稿では、最新の決算データと業界統計をもとに日本の化粧品メーカー売上ランキングを総覧しつつ、資生堂、花王、コーセー、ポーラ・オルビスホールディングスといった日本の化粧品大手企業一覧の現在地を多角的に分析。デパコスからプチプラ、無添加・オーガニック、さらには業界を支えるOEMメーカーまで、数字の裏に隠されたリアルな実態に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国依存からの脱却と欧米・ASEANシフトが加速し、大手4社を中心とする国内化粧品シェア推移に構造的変化が発生。
- 要点2:消費者の「成分主義」定着により、デパコスの高機能プレステージとプチプラの実力派コスメへの二極化が一段と鮮明に。
- 要点3:OEM受託メーカーの技術革新が新興ブランドの乱立を支える一方、老舗メーカーは研究開発力と独自の心理的価値で勝負を挑む構図。
【2026年最新】日本の化粧品メーカー売上ランキングと大手企業一覧
日本国内の主要メーカーが公表した最新決算資料および業界調査データを精査すると、長年業界を牽引してきたメガプレイヤーの勢力図に確実な地殻変動が生じています。単なる売上高の多寡だけでなく、海外売上比率や利益率の質的転換が進んでいる点が最大の特徴です。
大手各社の売上規模と直近の動向をまとめた比較データは以下の通りです。
| 企業名 / 主要ブランド | 詳細・数値データ | 市場における立ち位置 | 編集部の見解・評価 |
|---|---|---|---|
| 資生堂 (SHISEIDO、クレ・ド・ポー ボーテ、エリクシール) | 化粧品事業売上高:約9,700億円超 海外売上比率:65%以上 | 国内シェア首位、世界トップクラスのプレステージ展開 | 中国市場再編の痛みを乗り越え、欧米・高価格帯スキンケアへの集中投資が実を結びつつある。 |
| 花王(化粧品事業) (カネボウ、KANEBO、KATE、キュレル、エスト) | 化粧品セグメント:約2,400億円 ※グループ全体は約1.5兆円 | 日用品と両輪。皮膚科学研究に強みを持つ総合力首位 | KATEの圧倒的マス支配力と「KANEBO」のリブランディング成功が収益回復を強力に後押し。 |
| コーセー (コスメデコルテ、雪肌精、アディクション、ヴィセ) | 連結売上高:約3,000億円強 営業利益率:約6〜8%推移 | 「コスメデコルテ」を軸にしたハイプレステージ戦略 | 大谷翔平選手起用のグローバル施策が奏功。デパコス看板ブランドの牽引力が極めて強固。 |
| ポーラ・オルビスホールディングス (POLA、ORBIS、THREE、ジュリーク) | 連結売上高:約1,750億円前後 高価格帯エイジングケア比率大 | シワ改善分野のパイオニア、訪問・通販・専門店融合 | 「リンクルショット」「B.A」のリピート力は健在。オルビスの顧客基盤刷新が着実に寄与。 |
| ファンケル (マイルドクレンジングオイル、無添加スキンケア) | 連結売上高:約1,100億円規模 (化粧品+健康食品) | 無添加化粧品のリーディングカンパニー | キリンHDとの連携強化により、インナービューティーと外部販路の拡張が加速。 |
業界シェアが激変した決定的な理由|インバウンド依存からの脱却とグローバル再編
2020年代前半まで日本の化粧品業界を潤してきた「訪日客の爆買い」および「中国越境EC」の特需モデルは、完全な終焉を迎えました。化粧品業界動向2026を語る上で欠かせないのが、この地政学的リスクと現地の消費構造の変化です。
経済産業省の商業動態統計や各社の決算説明資料を検証すると、中国現地における国産ブランド(C-Beauty)の台頭と愛国消費の定着により、日系ブランドの現地シェアが縮小。これを受け、各社は経営戦略の根本的な見直しを余儀なくされました。
国内化粧品シェア推移において勝敗を分けたのは、以下の3点です。
第一に、北米・欧州・東南アジア市場への早期多角化。過度な特定地域依存から脱却し、現地ニーズに即した処方開発やマーケティングを展開できた企業が耐性を発揮しました。
第二に、国内基盤の再強化と「本質的価値」への回帰。値引きや派手なプロモーションに頼るのではなく、日本人特有の敏感肌ニーズやエイジングケア需要に応える研究開発力に再投資した企業が、国内顧客の強固な支持を取り戻しています。
第三に、デジタル直販(D2C)と店頭カウンセリングの融合。オンラインでの肌診断データをもとに百貨店や直営店で最適なお手入れを提案するオムニチャネル体験の構築が、顧客生涯価値(LTV)を大きく引き上げました。
【デパコスからプチプラまで】スキンケアブランド評判と人気ランキングのリアル
近年の消費行動において最も顕著なのが「価格の二極化」と「成分リテラシーの高度化」です。SNSや美容系コミュニティ(LIPS、@cosme、Xなど)の投稿ログを分析すると、消費者はもはやブランドの知名度だけで財布を開くことはありません。
デパコスブランド一覧にみるプレステージ領域の強み
デパコスブランド一覧の上位に君臨する各社ブランドは、圧倒的なテクスチャーの心地よさと独自開発成分で確固たる地位を維持しています。
「クレ・ド・ポー ボーテ」や「コスメデコルテ(AQ・リポソーム)」「POLA B.A」などは、単なる保湿にとどまらない遺伝子・細胞レベルの研究エビデンスを提示。「1回あたりの使用感で肌印象が変わる」という現場の口コミが根強く、30代〜50代以降の熱狂的なリピーター層に支えられています。
プチプラコスメ人気ランキングの常連が見せる高コスパの極致
一方、プチプラコスメ人気ランキングを席巻するブランド群(花王の「KATE」、井田ラボラトリーズの「キャンメイク」、セザンヌ化粧品など)は、1,000円〜2,000円台という手頃な価格帯でありながら、デパコス顔負けのトレンド発色や崩れにくさを実現しています。
「プチプラでこの崩れにくさは反則」「惜しみなく毎日使える」といった実体験ベースの支持が集まっており、若年層のみならず大人のデイリー使いとしても定着しています。
拡大する無添加・オーガニックコスメと黒子役「化粧品OEM受託メーカー」の実態
肌へのやさしさやサステナビリティを重視する層の拡大により、オーガニックコスメメーカーや無添加化粧品おすすめの選択肢は飛躍的に増加しました。敏感肌向けブランドとして知られるファンケルやオルビス、エトヴォス(ETVOS)、ディセンシアなどは、防腐剤フリーや低刺激設計にとどまらず、「低刺激でありながら高いエイジングケア効果を発揮する」という高機能無添加のステージへと進化しています。
そして、この活況を水面下で支えているのが化粧品OEM受託メーカーの存在です。
一般の消費者にはあまり知られていませんが、日本には「日本コルマー(現・TOA)」や「東洋新薬」「アサヌマコーポレーション」といった世界屈指の製造技術を持つOEM/ODM企業が存在します。インフルエンサーや異業種が展開する新興D2Cコスメブランドの多くは、こうした国内大手OEMが処方開発から製造までを手掛けています。つまり、新興ブランドであっても中身は国内トップクラスの製薬・化粧品製造ラインで作られているケースが多く、これが「プチプラ・新興コスメの品質底上げ」をもたらした決定的な構造要因です。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、化粧品業界に関して様々な噂や誤解が飛び交っています。業界の一次情報と製造構造に基づき、代表的な2つの誤解を検証します。
誤解1:「大手デパコスとプチプラは中身が同じで容器代だけが違う」という噂
「同じメーカー傘下ならプチプラとデパコスの成分は同じ」という言説が定期的に拡散されます。しかし、開発現場の取材データによれば、これは明確な誤りです。
基材となる油分や水分の処方バランスに共通のノウハウが使われることはありますが、デパコスには数十年規模の研究期間と特許取得を経た独自カプセル化技術や高純度エキスが独占配合されています。一方、プチプラは汎用性の高い安全な成分をスケールメリットで安価に調達し、大量生産することでコストを抑えています。目指す肌実感のスピードやテクスチャーの繊細さには明確な技術的差異が存在します。
誤解2:「化粧品メーカー就職難易度は文系・理系問わず超難関」という実態
就職活動市場において、化粧品メーカー就職難易度は常に最難関クラスに位置づけられます。資生堂や花王の総合職・マーケティング職の採用倍率は数百倍に達することも珍しくありません。
しかし、近年の実態として「理系研究職(皮膚科学・処方開発・バイオテクノロジー)」や「データサイエンティスト・デジタルマーケター」の枠は、専門スキルを持つ人材に対して大きく門戸が開かれています。「華やかなイメージ」だけで応募する文系学生の競争率が極端に高い一方、先端技術やグローバル語学力を持つ人材にとっては、明確な実力主義の採用ルートが確立されています。
【プロの結論】消費行動の心理分析とブランド選びで失敗しないための判断基準
化粧品選びは単なる「肌の保湿」を超え、自己効力感やアイデンティティを満たす心理的プロセスです。消費社会学の観点から見ると、近年の消費者は「客観的データによる納得感(エビデンス)」と「スキンケア行為そのものがもたらす心理的充足感(リチュアル)」のバランスを求めています。
無数に存在する国内化粧品の中から、後悔のない選択をするための客観的基準を提示します。
大手老舗メーカー・プレステージブランドが向いている人
- 深い肌悩みに対して確実なエビデンスを求める人:数千人規模の臨床データや独自特許技術に基づく確固たる効果実感を重視する場合。
- 香りやテクスチャーによる心理的リフレッシュを重視する人:容器の高級感や使い心地を含めた「スキンケア時間そのものの質」を高めたい場合。
- 店頭でのプロによるカウンセリングや肌診断を定期的に受けたい人。
プチプラ・無添加・新興D2Cブランドが向いている人
- 特定の有効成分(レチノール、ビタミンC、ナイアシンアミド等)をピンポイントで試したい人:成分名でコスメを選ぶ知識があり、日々のコストパフォーマンスを最優先する場合。
- 敏感肌で香料や特定の添加物にアレルギー反応を起こしやすい人:シンプルな処方とアルコール・防腐剤フリー設計を徹底したい場合。
- 流行のメイクアップトレンドを短いスパンで気軽に楽しみたい人。
【日本の化粧品メーカー】に関するよくある質問(FAQ)
Q1:日本の化粧品メーカーの中で世界売上ランキング上位に入る企業はどこですか?
A1:筆頭は資生堂です。世界の化粧品企業売上ランキングにおいても、ロレアル(仏)、ユニリーバ(英)、エスティローダー(米)、P&G(米)などのグローバル巨頭に次ぐトップ10常連として確固たる国際的地位を築いています。また、花王(カネボウ含む)やコーセーも世界トップ20圏内に名を連ねています。
Q2:敏感肌やアトピー肌の場合、どのメーカーの製品を選ぶべきですか?
A2:皮膚科学研究に基づいた医薬部外品を多く展開するメーカーが推奨されます。花王の「キュレル(Curel)」や資生堂の「dプログラム」、第一三共ヘルスケアの「ミノン」などは、セラミド機能成分の補給や徹底した低刺激テストを実施しており、ドラッグストア等で手軽に入手できる安心の選択肢です。
Q3:日本の化粧品OEM受託メーカーの製品は品質的に信用できますか?
A3:極めて高い信頼性を誇ります。日本の化粧品OEM企業(TOAや東洋新薬など)は、医薬品製造レベルに匹敵する極めて厳格なGMP基準(適正製造規範)に準拠したクリーンルーム環境で生産を行っています。海外のハイブランドが「Made in Japan」の品質を求めて日本のOEMに製造委託するケースも多数存在します。
まとめ:今後の動向と失敗しないための判断基準
日本の化粧品メーカーを取り巻く環境は、かつてないスピードで進化を続けています。メガブランドによる最先端の皮膚科学研究の結実、プチプラブランドによる圧倒的な高機能化、そしてOEMの進化がもたらす無添加・オーガニック領域の選択肢の広がり――これらはいずれも、消費者にとって過去最高レベルの選択肢が提供されていることを意味します。
流行のSNSバズや価格の高低だけに惑わされることなく、自らの肌質、求める成分エビデンス、そしてライフスタイルに調和するブランドを見極めることこそが、美しさと健やかさを長く保つための最も確実な道筋です。 (出典: 日本 の 化粧品 メーカー(Yahoo!ニュース))
