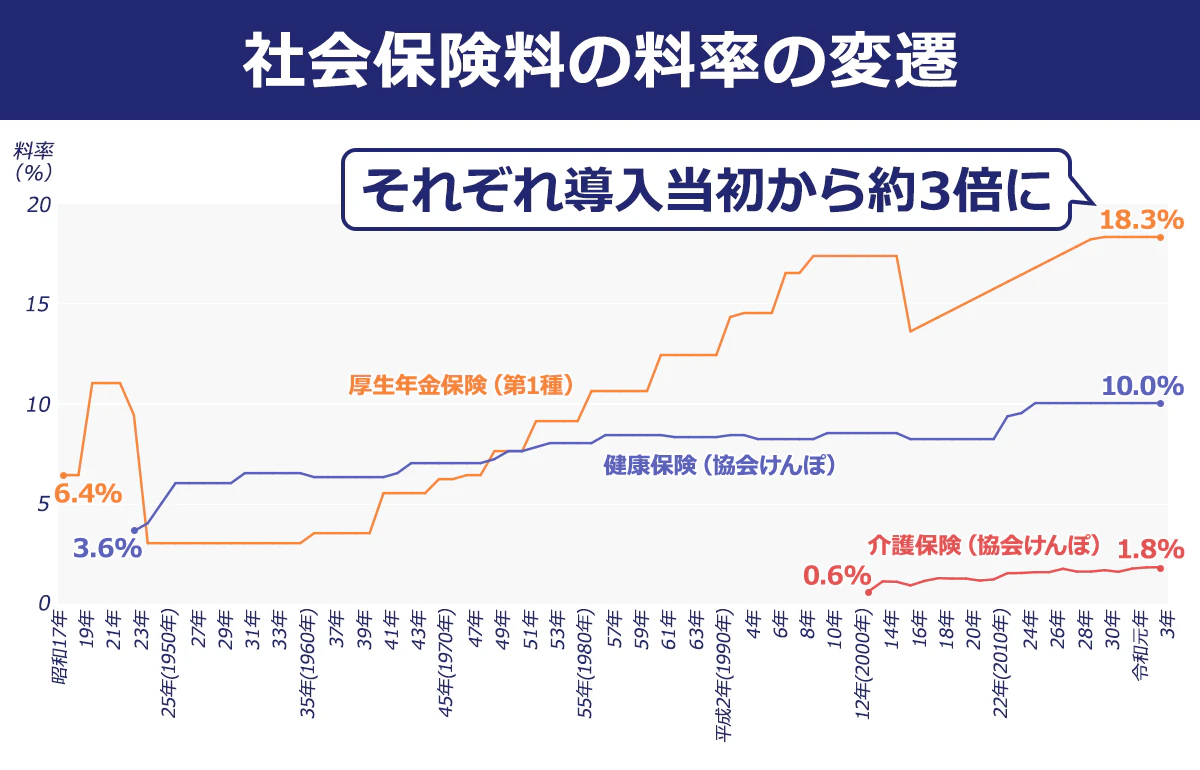
毎月の給与明細を開いた瞬間、「なぜこんなに厚生年金が引かれているのか」「働いても働いても手取りが増えない」と強い不満や理不尽さを覚えた経験はないでしょうか。物価高が家計を直撃するなか、給与から容赦なく天引きされる社会保険料、とりわけ控除額の大部分を占める厚生年金保険料の負担は、現役世代の生活を直接圧迫する深刻な問題となっています。
額面給与と口座に振り込まれる手取り額の乖離は、決して個人の金銭感覚のズレではありません。日本の公的年金制度には、保険料率18.3%という固定レートや、春先の働き方が1年間の天引き額を決定づける構造的な仕組みが存在します。本稿では、手取りが激減する根本的な要因を解き明かすとともに、知られざる「残業トラップ」の回避策や、合法的に手取りを守る実践的な防衛術を詳しく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金保険料率は18.3%(労使折半で個人負担9.15%)に固定されており、健康保険や雇用保険を大きく上回る給与天引きの最大要因である。
- 要点2:4月〜6月の総支給額(残業代・各種手当含む)で決まる「標準報酬月額」が9月から翌年8月までの保険料を拘束するため、春の残業が手取り激減を招く。
- 要点3:厚生年金は保障の手厚さがある一方で資金拘束が大きいため、iDeCoや選択制DCなどの制度を活用した手取り防衛と制度理解が不可欠である。
【手取り激減の真相】厚生年金が高すぎる理由と保険料率18.3%のカラクリ
給与明細で厚生年金の控除額を見たとき、多くの会社員が「高すぎる」と感じる最大の理由は、厚生年金保険料率18.3パーセントという極めて高い水準にあります。かつて1990年代前半には14%台だった保険料率は、2004年の年金制度改正によって毎年0.354%ずつ引き上げられ、2017年9月に上限である18.3%に到達して固定されました。
制度上、この18.3%は会社と従業員が半分ずつ負担する「労使折半」の形をとっています。そのため、個人の給与明細上には本人負担分として「9.15%」が記載されます。一見すると約9%の負担に思えますが、労使折半の仕組みと実態を企業の視点から見直すと、会社は従業員に支払う給与と同等額の保険料を裏で拠出しています。つまり、企業が支払っている「実質的な人件費総枠」から見れば、労働の対価の実に18.3%分が年金保険料として公的機関に吸い上げられている計算になります。
具体的な厚生年金保険料の計算方法は以下の通りです。
毎月の厚生年金保険料 = 標準報酬月額 × 18.3%(本人負担は × 9.15%)
賞与の厚生年金保険料 = 標準賞与額(1,000円未満切り捨て) × 18.3%(本人負担は × 9.15%)
例えば、標準報酬月額が30万円の会社員の場合、毎月の本人負担分は2万7,450円(会社負担分と合わせて毎月5万4,900円)となります。年間では給与分だけで約33万円、ボーナスを含めれば40万円〜50万円以上もの大金が厚生年金だけで差し引かれます。これに健康保険料(約5%負担)や雇用保険料、所得税・住民税が上乗せされるため、額面30万円に対して手取りが23万〜24万円程度まで落ち込む構造的な要因がここにあります。
【春の落とし穴】4月から6月の残業トラップと標準報酬月額の決定時期
厚生年金保険料の負担額が跳ね上がる最大のトリガーとなっているのが、標準報酬月額の決定時期と「定時決定」と呼ばれる算出ルールです。多くのビジネスパーソンが見落としがちなのが、いわゆる4月から6月の残業トラップです。
日本年金機構は、毎年1回、4月・5月・6月に支払われた給料の平均額をもとに、その年の9月から翌年8月までの1年間適用される「標準報酬月額(全32等級:1等級8万8,000円〜32等級65万円)」を決定します。この対象となる給与には、基本給だけでなく、残業手当、通勤手当、住宅手当、役職手当など、会社から現金または現物で支給されるほぼすべての報酬が含まれます。
この仕組みが引き起こす手取り激減のメカニズムは以下の通りです。
- 春先の繁忙期で残業代が増加:4月・5月・6月支給の給与で残業が多くなり、総支給額が一時的に急増する。
- 標準報酬月額の等級がアップ:3ヶ月の平均額が引き上がることで、標準報酬月額が1〜2ランク高い等級に決定される。
- 秋以降の手取りが激減:9月以降、残業が減って基本給近くまで給与が下がっても、引き上げられた高額な保険料が翌年8月まで1年間固定して天引きされ続ける。
春に数万円の残業代を稼いだばかりに、年間の社会保険料(厚生年金+健康保険)が年間で数万円〜十数万円単位で増加し、「働いた分以上に翌年の手取りが減って生活が苦しくなる」という逆転現象が発生します。これが現場で恐れられている残業トラップの正体です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手SNSやコミュニティサイト、知恵袋などの投稿を分析すると、給与明細の控除欄に対する現役世代の悲鳴が日常的に飛び交っています。厚生労働省の統計調査や民間アンケートでも、給与に対する社会保険料の負担感は年々ピークに達しています。
現場で働く会社員のリアルな証言を検証してみると、単なる不満にとどまらない生々しい実態が浮き彫りになります。
「昇給で基本給が月1万円上がったと喜んだのも束の間、4〜6月に休日出勤が重なったせいで標準報酬月額が2等級上がってしまい、厚生年金と健康保険の天引きが月8,000円増えた。税金も上がって手取りは昇給前より減っている。何のために頑張って働いたのか虚しくなる」(30代前半・IT関連企業勤務)
「給与明細を見るたび、厚生年金だけで毎月4万円近く引かれている。会社負担分と合わせたら毎月8万円。年間100万円近く年金に消えている計算だ。将来自分が受給する頃に同じだけの額が戻ってくる保証があるのか不安でたまらない」(40代・製造業管理職)
給与明細に記載されている「手取り額」しか見ていない層が多い一方で、会社負担分を含めた総額を認識している層ほど、制度に対する強い不条理感と不信感を抱いているのが近年の顕著な傾向です。
【徹底比較】厚生年金と国民年金の損得比較|払込額に対して本当に損なのか?
「こんなに高いなら厚生年金を払うのは大損ではないか」「国民年金だけのほうが気楽なのではないか」という疑問を抱く方は少なくありません。そこで、厚生年金と国民年金の損得比較および私的年金制度の違いを客観的データに基づいて比較整理しました。
| 制度区分 | 月額保険料(2026年基準目安) | 将来の受給目安(月額換算) | 編集部の見解・評価 |
|---|---|---|---|
| 国民年金(第1号) | 一律 約17,000円前後 | 満額で約68,000円/月 | 現役時の支払いは定額で軽いが、老後の保障としては単体で生活維持が困難。 |
| 厚生年金(第2号) | 給料に応じた額(本人9.15%) 例:給与30万なら約27,450円 | 基礎年金+報酬比例部分 平均受給額 約14万5,000円〜17万円/月 | 毎月の引き去り額は重いが、2階建て保障・障害/遺族年金の保障強度は圧倒的。 |
| iDeCo(個人型DC) | 月5,000円〜上限(属性別) 全額所得控除 | 運用成績による自己責任 非課税で一括/年金受給 | 公的年金の上乗せとして最適。掛金全額が所得控除になり即効性の高い節税が可能。 |
結論から言えば、厚生年金は払込額に対して損かという問いに対して、純粋な給付倍率や保険機能を精査すると「一概に損とは言えない」のが客観的な事実です。
厚生年金受給額シミュレーションにおいて、平均年収500万円の会社員が40年間厚生年金に加入した場合、本人が納める保険料総額は約1,830万円となります。これに対し、65歳から平均余命(男性81歳、女性87歳前後)まで生きた場合、受給総額は約3,500万円〜4,200万円に達します。会社負担分を含めた総拠出額(約3,660万円)と比較しても概ねトントンかそれ以上となり、受給者が長生きするほどリターンが伸びる「終身年金」としてのメリットが機能します。
さらに、万が一の高度障害時に支給される「障害厚生年金」や、死亡時に遺族へ支払われる「遺族厚生年金」の給付水準は、国民年金(障害基礎・遺族基礎年金)に比べて格段に手厚く設計されています。目先の手取りを削られる痛税感は極めて強いものの、民間保険で同等の保障を組もうとすれば月額数万円の保険料がかかる点を考慮する必要があります。
一般に知られていない盲点とネットの誤解
インターネット上やSNSでは、年金に関して多くの誤解や根拠のない噂が拡散されています。冷静な生活防衛を行うために、以下の3つの誤解を正しく認識しておく必要があります。
誤解①:「払った保険料は自分の口座に貯蓄されている」という勘違い
日本の公的年金は、現役世代が納めた保険料をそのときの高齢者の給付に充てる「賦課方式(ふかほうしき)」を採用しています。個人の積立預金ではないため、インフレや物価高に対して給付額が連動調整される強みがある反面、少子高齢化が進むと現役世代1人あたりの負担割合が重くなる構造的弱点を抱えています。
誤解②:「会社員を辞めて国民年金だけにすれば手取りが増えて得をする」という極論
脱サラしてフリーランスや個人事業主になると、厚生年金から外れて月約1.7万円の国民年金保険料のみとなります。しかし、会社が半分負担してくれていた健康保険や年金のサポートが消え、国民健康保険料の全額自己負担や傷病手当金の喪失、将来の年金受給額が月6万円台に激減するリスクに直面します。「手取りを増やすためにあえて国民年金にする」という選択は、将来の生活破綻リスクを極めて高めることになります。
誤解③:「4〜6月に残業しなければ一生保険料を抑えられる」という誤認
春先の残業を抑えることで翌年8月までの標準報酬月額を下げることは可能ですが、それによって将来受け取る厚生年金の報酬比例部分の計算基礎もわずかに下がるという表裏一体の関係があります。目先の手取り最大化を最優先するのか、将来の年金額を重視するのかのバランス感覚が求められます。
【手取り防衛術】合法的に手取り額を増やす方法と社会保険料の節約裏ワザ
高すぎる厚生年金や社会保険料に対して、法的なルールを遵守しながら手取り額を増やす方法や社会保険料の節約裏ワザが存在します。すぐに実践できる4つの防衛策を整理しました。
1. 3月〜5月の残業コントロール(4〜6月支給分の調整)
給与の締め日と支払日を確認し、4月・5月・6月に支給される給与明細の残業時間・手当を最小限に抑えることが最も確実な対策です。繁忙期の業務前倒しや有給休暇の計画的取得、残業の時期ずらしによって標準報酬月額の等級アップを回避し、年間数万円〜十数万円の社会保険料負担を抑制できます。
2. 企業型確定拠出年金(選択制DC)の活用
勤務先に「選択制確定拠出年金(選択制DC)」が導入されている場合、給料の一部を掛金として拠出することで、その掛金分は給与(報酬)とみなされなくなります。結果として標準報酬月額が引き下がり、所得税・住民税の非課税効果に加えて、毎月の厚生年金保険料や健康保険料を直接圧縮することが可能です。
3. iDeCo(個人型確定拠出年金)による税金の大幅圧縮
iDeCoは掛金の全額が「小規模企業共済等掛金控除」として所得控除の対象になります。社会保険料そのものを下げる効果はありませんが、厚生年金で引かれすぎた痛手を所得税の還付と住民税の減額によって相殺し、実質的な年間手取り額を大きく取り戻す強力な防衛手段となります。
4. 通勤手当・旅費精算の適正化
標準報酬月額には通勤手当(非課税限度額内の交通費であっても)が含まれます。リモートワークへの切り替えにより定期代支給から実費精算に変更された場合、標準報酬月額の算定基礎から通勤手当分が除外され、結果として等級が下がり保険料が安くなるケースがあります。
【2026年最新動向】年金制度改正の行方と知っておくべきリスク
日本の年金制度は、5年に1度の財政検証を経て定期的な見直しが行われています。2026年年金制度改正の最新動向において、現役世代が注視すべき論点は主に以下の3点です。
- 厚生年金の適用拡大の加速:パート・アルバイト等の短時間労働者に対する厚生年金の加入要件(企業規模要件の撤廃や週所定労働時間10時間以上への引き下げ議論など)がさらに進展し、社会全体で支え手を増やす方向へシフトしています。
- 標準報酬月額の上限引き上げ論議:高所得層の標準報酬月額の上限(現行65万円・第32等級)の引き上げが議論されており、年収の高い会社員に対する保険料負担増の圧力が強まっています。
- マクロ経済スライドの調整期間見直し:基礎年金(国民年金)の給付水準低下を抑制するため、厚生年金の財源を活用して底上げを図る制度再編が進められています。
【プロの結論】現役世代が取るべきスタンスと「向いている人・慎重になるべき人」の判断基準
厚生年金の高負担に対して、現役世代は感情的な反発にとどまらず、制度の本質を理解した冷徹なポートフォリオ管理を行うべきです。公的年金を「利回りを狙う投資商品」ではなく、「民間保険では代替不可能な終身型インフレ対応保険」と割り切る認知の転換が重要です。
▼ 厚生年金の高負担を前向きに活かせる人(向いている人)
・長寿リスクに備え、死ぬまで途切れない確実な終身収入のベースを作りたい人
・万が一の死亡・重度障害時に備え、手厚い遺族年金・障害年金で家族を守りたい人
・自営業のリスクを避け、会社折半の恩恵を受けながら安定的に保障を積み上げたい人
▼ 保険料負担に対して慎重な手取り防衛が必要な人(見直しが推奨される人)
・4〜6月の突発的な残業過多で、意図せず標準報酬月額が高止まりしている人
・目先の生活資金や子育て資金のキャッシュフローが著しく逼迫している人
・選択制DCやiDeCoなどの非課税・控除制度を一切使わず、額面通りの天引きを放置している人
【厚生年金 高すぎ】に関するよくある質問(FAQ)
Q1:4月〜6月の残業を減らせば、本当に手取りは増えますか?
A1:4月・5月・6月支給分の給与を抑えて標準報酬月額の等級が1〜2ランク下がれば、9月支給分から翌年8月支給分までの社会保険料(厚生年金+健康保険)が毎月数千円〜数万円安くなります。結果として年間の可処分所得(手取り額)を守ることができます。
Q2:厚生年金保険料が高すぎて生活が苦しい場合、会社員でも免除申請はできますか?
A2:国民年金には所得に応じた免除・猶予制度がありますが、会社員が加入する厚生年金保険料には個人の申請による免除制度はありません(産前産後休業期間や育児休業期間中の免除規定を除く)。手取りを増やすには、前述の残業調整やiDeCo・控除制度の活用による防衛策が必要です。
Q3:給与明細の厚生年金額が急に高くなったのですが、何が原因ですか?
A3:主な原因は2つあります。1つ目は「9月支給分の給与」から新しい標準報酬月額(定時決定)が適用されたこと。2つ目は、昇給や手当の増額などで基本給が大幅に変動した際に適用される「随時改定(月額変更届)」による等級の引き上げです。
Q4:2026年以降、パートや副業の厚生年金負担はどうなりますか?
A4:適用拡大の法改正により、短時間労働者でも週所定労働時間や月収要件(月額8.8万円以上など)を満たすと厚生年金への加入が順次義務化されています。手取りが一時的に減る面はありますが、将来の受給額増加や傷病手当金などのセーフティネットが付与されるメリットもあります。
まとめ:今後の動向と失敗しないための判断基準
「厚生年金が高すぎる」という実感は、現役世代が直面する偽らざる真実です。保険料率18.3%という高い負担水準に加え、春先の給与で1年間の保険料が縛られる「定時決定」の仕組みが、手取り額の圧迫に拍車をかけています。
しかし、制度の仕組みを正確に把握していれば、無防備に手取りを削られ続けるリスクは大幅に軽減できます。4〜6月の残業コントロール、選択制確定拠出年金やiDeCoのフル活用など、合法的に講じられる対抗策は数多く存在します。公的年金の盤石な保障力を賢く確保しながら、手元に残る可処分所得を最大化する知識と行動こそが、これからの時代を生き抜く決定的な武器となります。 (出典: 厚生 年金 高 すぎ(Yahoo!ニュース))
